こんにちは、くるまのコンパスのkoisanです。
事故で車をぶつけてしまったとき、
「車の修理に保険は使えるの?」
「先に修理工場へ持っていっていいの?」と迷いますよね。
特に車両保険を使うのが初めてだと、保険会社と修理工場のどちらへ先に連絡するのか、見積もり後に何を確認すればいいのか分かりにくいと思います。
私は元自動車整備士で、その後は自動車部品のセールスやカスタマー対応に20年ほど携わってきました。
車修理で保険を使うときに大切なのは、事故後すぐに修理を始めるのではなく、事故状況を残し、保険会社へ連絡し、修理見積もりと保険の補償範囲を確認してから進めることです。
修理代が保険で出るかどうかだけでなく、免責金額や翌年以降の保険料まで見て判断したほうがいいですよ。
- 車修理で保険を使う基本的な流れ
- 車両保険が適用される修理とされない修理
- 修理見積もり後に確認するポイント
- 保険を使うか自己負担にするかの考え方
車修理で保険を使う流れと保険適用
車修理で保険を使う流れは、事故の状況や契約している保険によって多少変わります。
ただ、基本は事故状況を確認する→保険会社へ連絡する→修理工場へ入庫する→見積もりと損害確認を行う→修理を進めるという順番です。
ここを飛ばして先に修理してしまうと、事故による損傷なのか確認しにくくなったり、想定していた金額が保険の対象にならなかったりする可能性があります。
◆ 車修理で保険を使う基本の順番
- 安全を確保して事故状況を確認する
- 警察へ連絡して現場の記録を残す
- 加入している保険会社へ事故を連絡する
- 修理工場で損傷確認と見積もりを行う
- 保険会社が損害内容を確認する
- 保険適用範囲と自己負担額を確認する
- 内容を確認してから修理を進める
事故直後は安全確保と記録をする
事故が起きたら、修理のことを考える前にまず安全確保です。
ケガ人がいる場合は救護を優先し、二次事故にならない場所へ移動できる状況なら安全な場所を確保します。
そのうえで警察へ連絡します。
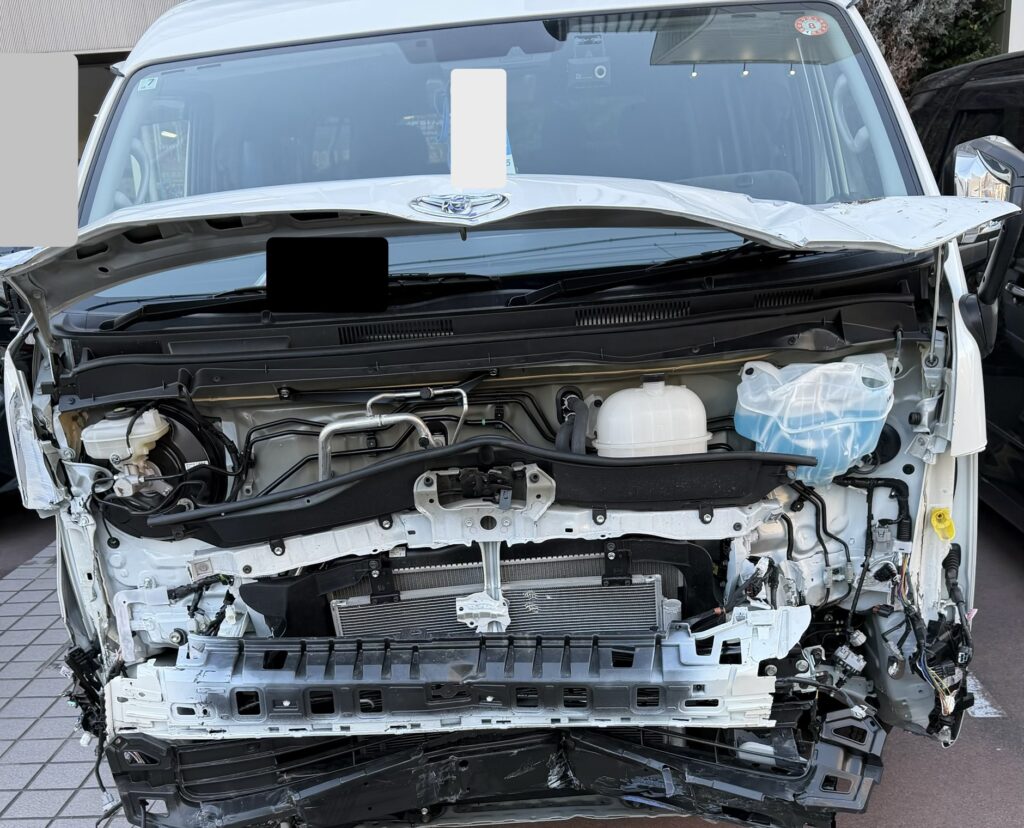
車の損傷部分だけでなく、周囲の状況もスマートフォンなどで撮影しておくと、その後の確認に役立ちます。
例えば、車同士の事故なら相手の車の損傷場所、自分の車の損傷場所、道路の状態、車が止まった位置などです。
◆ 事故直後に修理だけを先に進めない
事故による損傷箇所を確認する前に部品を交換したり修理したりすると、保険会社が損害状況を確認しにくくなる場合があります。まず事故連絡を行い、その後の進め方を確認しておきましょう。
保険会社へ事故を連絡する
事故後の安全確保や警察への連絡が済んだら、加入している自動車保険の事故受付へ連絡します。
一般的には、事故が起きた日時や場所、どのような事故だったのか、自分と相手の車の状態などを伝えていきます。
この段階で「保険を絶対に使う」と決めていなくても、事故の連絡と保険を使うかどうかの判断は分けて考えられます。
修理見積もりが出てから、保険を使用した場合の条件を確認して決めることもあります。
修理工場へ入庫して見積もりを取る
次に、車を修理工場へ入庫して損傷状態を確認してもらいます。
自走できないほど壊れている場合は無理に走らせず、加入している保険のロードサービスなどが利用できないか確認してください。
修理工場では外から見える傷だけでなく、バンパーやライトなどを取り外したあとに内部の損傷が見つかる場合もあります。
私のところにはよく追加の注文をいただくことがあります。
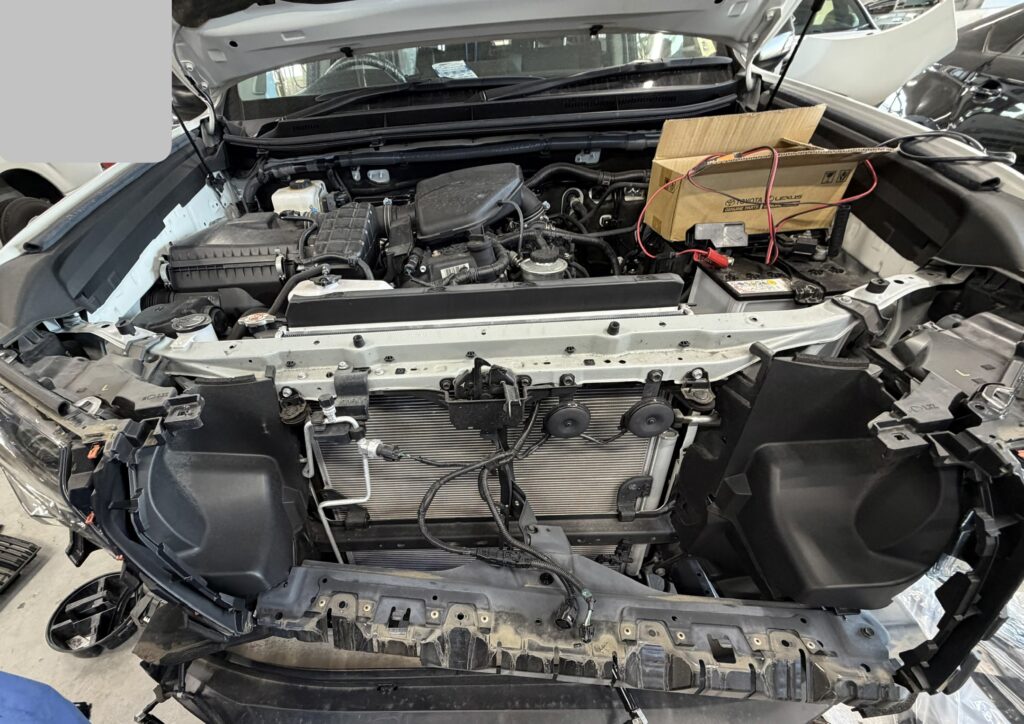
そのため、最初の見積もりと最終的な修理金額がまったく同じになるとは限りません。
見積書を見るときは総額だけでなく、交換する部品、修理する部分、塗装、工賃など何に費用がかかっているのかも見ておきたいところです。
修理先で迷っている場合は、車修理をどこに頼むか決めるポイントも参考にしてください。
保険会社が損害内容を確認する
保険を使って修理する場合、修理工場が出した金額をそのまま無条件で保険会社が支払うわけではありません。
修理工場から提出された見積もりや損傷状態などをもとに、事故によってどこまで壊れたのか、どのような修理が必要なのかを確認していきます。
例えば、事故前からあった傷まで今回の事故による修理として扱えるわけではありません。
反対に、外から見ただけでは分からなかった内部の部品が壊れていて、分解後に追加作業が必要になることもあります。
◆ 見積もりが途中で変わることもある
事故車は、分解して初めて分かる損傷があります。
最初の見積もりから追加作業が発生した場合は、修理工場と保険会社で内容を確認しながら進めるケースがあります。
保険適用と自己負担額を確認する
修理内容が見えてきたら、実際にどこまで保険が適用されるのか確認します。
ここで見てほしいのが車両保険の補償範囲と免責金額です。
免責金額は、車両保険を使ったときに自分で負担する金額として契約時に設定されているものです。
例えば修理費が高額でも、免責金額が設定されていれば、その部分について自己負担が発生することがあります。
また、車両保険の補償内容によって対象になる事故は異なります。
「車両保険に入っているから、車の修理なら何でも保険が使える」と考えないほうがいいですよ。
◆ 修理前に確認したいところ
- 今回の事故が車両保険の対象になるか
- 修理費のうち保険で認められる範囲
- 免責金額はいくらか
- 自分で支払う金額はいくらになるか
- 保険を使った場合に等級へ影響するか
車修理で保険を使う前に確認したい流れ
保険が適用できる事故だったとしても、必ず保険を使ったほうが得になるとは限りません。
修理費が比較的少ない場合は、保険を使ったあとの保険料まで含めて考えると、自己負担で直したほうが合うケースもあります。
また、事故による修理と一般的な故障修理では保険の考え方が違う点にも注意してください。
故障修理は車両保険と分けて考える
「車修理に保険が使える」と聞くと、エンジンやエアコン、電装品などが故障した場合にも車両保険を使えると思うかもしれません。
しかし、一般的な車両保険は偶然な事故などによって車に生じた損害を補償するもので、通常の機械的な故障まで何でも補償するものではありません。
一部には故障時の修理費を補償する特約などもありますが、契約内容によって条件が違います。
◆ 事故修理と故障修理を一緒にしない
経年劣化や部品そのものの故障は、一般的な車両保険では補償されない場合があります。
事故が原因の損傷なのか、通常の故障なのかで考え方が変わるため、分けて確認しておきましょう。
保険を使うと等級が変わることがある
保険を使うか迷いやすい理由のひとつが、翌年以降の保険料です。
事故の内容によっては、保険を使うことで翌年のノンフリート等級が下がったり、事故有係数が適用されたりする場合があります。
すると、「修理代を保険で払ってもらえたから得した」とは単純に言えません。
例えば修理費がそれほど高くない場合、免責金額と今後増える保険料を合わせると、自費修理との差が小さくなることも考えられます。
だからこそ、修理代だけを見るのではなく、保険を使った場合と使わなかった場合の負担を比べることが大切です。
仮に保険を使って等級が下がってしまったら、翌年の保険料は確実上がります。
そんなときは一度他の保険会社も検討してもいいかもしれません。
無料の自動車保険一括見積もりサービス
修理費だけで保険使用を決めない
修理見積もりが20万円だったとしても、「20万円なら保険を使おう」と金額だけで決めるのは早いです。
確認したいのは、免責金額、保険を使ったあとの保険料、今後その車に何年乗る予定なのかという部分。
反対に修理費が大きく、自費では負担が重い場合には、車両保険を付けている意味が大きくなります。
結局のところ「何万円以上なら必ず保険を使う」という共通の線引きがあるわけではありません。
◆ 保険を使うか判断するときの比較
- 今回の修理見積額
- 車両保険の免責金額
- 保険を使ったあとの保険料への影響
- 自費で修理した場合の負担額
- 車の年式とこれから乗る予定の期間
少しでも修理代を抑えたい場合は、単純に安い工場を探すのではなく、修理方法や使用する部品まで確認してください。
詳しくは車修理を安くする方法と店の選び方でも解説しています。
修理か買い替えかも考える
事故の程度によっては、修理できるかどうかだけでなく、「この金額をかけて直すべきか」で迷うこともあります。
特に年式が古い車や走行距離が伸びている車で高額な修理になった場合は、修理後も別の部品交換が続く可能性があります。
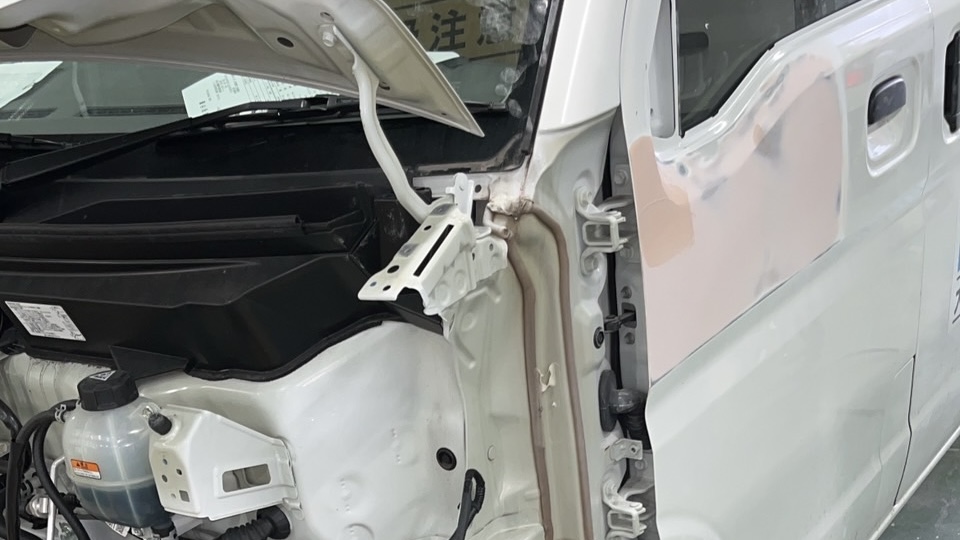
この場合、修理見積もりだけを見るより、現在の車の価値や今後必要になる維持費も含めて考えたほうが現実的です。
例えば修理に50万円かかるとしても、その車をあと5年以上乗り続けたいなら直す価値を感じるかもしれません。
一方、近いうちに買い替えるつもりだった車なら、同じ50万円でも受け取り方は変わりますよね。
保険金と修理費の違いも確認する
事故車の修理では、「修理見積もりが出た金額=必ずそのまま保険金になる」と考えないほうがいいです。
事故による損傷として認められる範囲や契約している補償、車両保険金額などによって支払われる金額は変わります。
また、損傷が大きい場合は修理費が車の価値を大きく上回り、全損として扱われることもあります。
その場合は通常の修理とは保険金の考え方が変わるため、修理工場で「直せます」と言われただけで修理を始めないほうがいいでしょう。
修理方法、認定された損害額、自分の負担額が見えてから決めるのがおすすめです。
◆ 修理見積もりと保険金は同じとは限らない
修理工場が出す見積もりは、「車を直すために必要な金額」です。
一方、実際に保険から支払われる金額は、契約内容や損害確認などによって決まります。修理見積もりと保険金は分けて考えておきましょう。
車修理と保険に関するよくある質問(FAQ)
Q1. 車を修理工場へ持っていってから保険会社へ連絡してもいいですか?
A. 修理工場へ入庫すること自体はありますが、修理作業を進める前に保険会社へ事故を連絡しておくほうが進めやすいです。損傷状態の確認が必要になる場合があるため、先に部品交換や板金作業を始めないようにしてください。
Q2. 車両保険を使えるか分からなくても連絡していいですか?
A. はい。事故を連絡した時点で必ず保険を使うと決める必要はありません。修理見積もりや補償内容、免責金額、保険料への影響を確認してから、保険を使うか考えることもできます。
Q3. エンジンやエアコンの故障にも車両保険は使えますか?
A. 一般的な車両保険は事故などによって車に生じた損害を補償するもので、経年劣化や通常の機械的故障は補償されない場合があります。ただし、故障に関する特約が用意されている保険もあるため、契約内容によって違います。
Q4. 修理費が安くても保険を使ったほうがいいですか?
A. 修理費だけでは決められません。免責金額や、保険を使ったあとの等級・保険料への影響も見て判断します。修理費との差が小さければ、自費で修理する選択肢もあります。
Q5. 修理見積もりが出たらすぐ修理を始めてもいいですか?
A. 保険を使う予定なら、見積もりが出ただけで修理を開始せず、保険会社による損害確認や保険適用範囲を確認してから進めるほうがいいでしょう。特に高額修理では、自己負担額まで確認してから判断してください。
車修理で保険を使う流れを確認して進めよう
車修理で保険を使う場合は、事故状況の記録、保険会社への連絡、修理見積もり、損害確認、保険適用範囲の確認という順番で進めるのが基本です。
事故を起こすと「早く車を直さないと」と考えてしまいますが、先に修理を進めるのではなく、まず事故による損傷状態を残しておいてください。
そして修理見積もりが出たら、金額だけを見るのではなく、免責金額や保険を使ったあとの保険料も確認します。
- 事故後は安全確保と警察への連絡を優先する
- 車の損傷状態や事故現場を記録しておく
- 加入している保険会社へ事故を連絡する
- 修理工場で損傷状態と修理見積もりを確認する
- 保険会社による損害確認が終わる前に修理を進めない
- 車両保険の補償範囲と免責金額を確認する
- 保険を使ったあとの等級や保険料も見る
- 高額修理では買い替えも含めて考える
車修理で保険を使う流れを知っておけば、事故直後に慌てて修理を進めずに済みます。
「保険が使えるか」だけではなく、「保険を使ったほうが自分に合っているか」まで確認してから修理を決める。ここが一番大切ですよ。